Mon proche blessé grave ne peut plus conduire après son accident : l'assureur doit-il indemniser les frais de transport et les trajets médicaux sur toute sa vie ?
Oui : lorsque la perte d'autonomie de conduite est définitive, l'assureur responsable est tenu de financer l'intégralité des frais de déplacement liés au handicap, y compris sur une base viagère. La nomenclature Dintilhac offre plusieurs leviers pour obtenir cette réparation intégrale.
Ce que signifie « ne plus pouvoir conduire » sur le plan juridique
Un accident grave laisse parfois des séquelles qui rendent la conduite impossible de façon permanente : déficit moteur d'un membre, épilepsie post-traumatique, troubles cognitifs, déficience visuelle. La suspension ou le retrait définitif du permis de conduire, ou simplement l'incapacité médicalement constatée à reprendre le volant, transforme radicalement la vie quotidienne de la victime et génère des frais de transport qui s'étalent sur des décennies.
Sur le plan du droit à réparation, cette situation n'est pas laissée au hasard. Le principe de réparation intégrale du préjudice — pierre angulaire du droit français de la responsabilité civile — impose que la victime soit remise, autant que possible, dans la situation qui aurait été la sienne sans l'accident. L'incapacité définitive à conduire constitue un préjudice patrimonial continu : les frais qui en résultent doivent donc être compensés, euro pour euro, sur toute la durée de vie prévisible.
La nomenclature Dintilhac : deux postes distincts pour un même besoin
La nomenclature Dintilhac, référentiel amiable et judiciaire de l'ensemble des postes de préjudice en dommage corporel, distingue soigneusement deux enveloppes susceptibles d'absorber les frais de transport.
Les dépenses de santé futures
Les dépenses de santé futures (DSF) couvrent l'ensemble des frais médicaux, paramédicaux et assimilés qui resteront à la charge de la victime après la consolidation de son état. Les frais de transport vers les rendez-vous médicaux — consultations de suivi, séances de rééducation, examens d'imagerie, hospitalisations programmées — entrent pleinement dans ce poste dès lors qu'ils sont directement liés aux soins rendus nécessaires par les séquelles.
Concrètement, il peut s'agir :
- des frais de taxi médical ou de véhicule sanitaire léger (VSL) pour les trajets vers le médecin, le kinésithérapeute ou l'hôpital ;
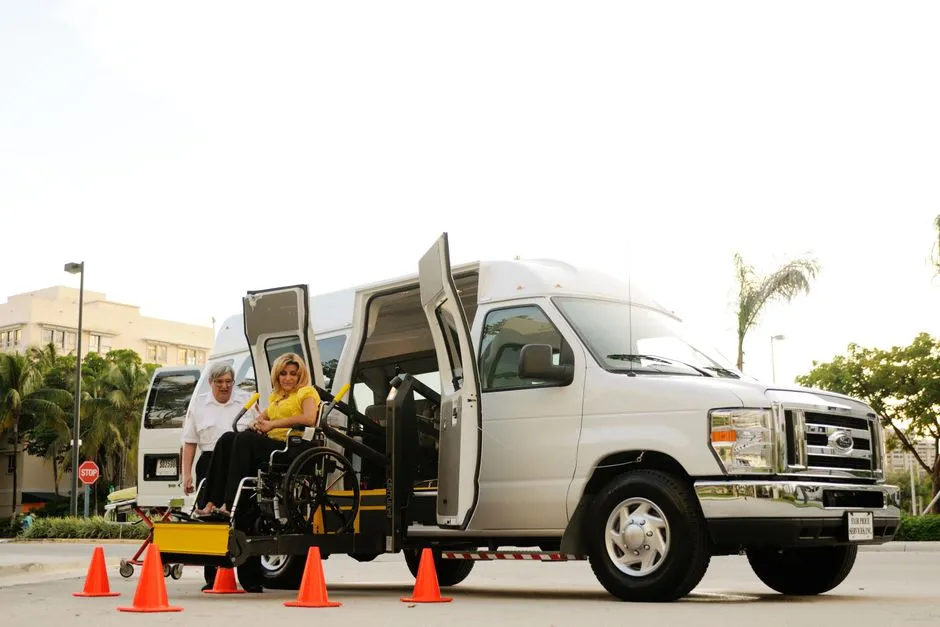
- du surcoût d'un véhicule adapté au handicap (hand-bike, rampe d'accès, commandes manuelles) lorsque la victime ne peut plus conduire un véhicule standard mais peut utiliser un véhicule aménagé ;
- des frais kilométriques d'un tiers accompagnateur qui conduit la victime à ses rendez-vous.
Ces frais sont évalués sur la base de justificatifs actuels, puis projetés sur la durée de vie résiduelle de la victime à l'aide d'un barème de capitalisation. Le médecin expert doit les chiffrer dans son rapport, poste par poste, avec une périodicité précise (mensuelle, trimestrielle, annuelle).
La tierce personne
Le poste tierce personne (TP) indemnise le besoin d'assistance humaine que la victime ne peut plus assurer seule en raison de ses séquelles. Lorsque l'incapacité à conduire s'inscrit dans un tableau de dépendance plus large — la victime ne peut ni se déplacer seule, ni organiser ses trajets sans aide humaine — les heures consacrées par un proche ou un professionnel à l'accompagnement et à la conduite s'imputent sur ce poste.
La distinction entre DSF et TP n'est pas anodine : elle détermine le mode de calcul, la prise en charge éventuelle par la sécurité sociale ou une mutuelle, et la stratégie de négociation avec l'assureur. Un avocat expert en dommage corporel veille à ne jamais fusionner ces deux postes, ce qui aboutirait à sous-évaluer le préjudice global.
Comment obtenir une indemnisation viagère et non forfaitaire
L'assureur a tout intérêt à proposer une indemnisation forfaitaire globale, souvent libellée sous forme de capital unique. Cette approche présente un risque majeur pour la victime : si ses besoins augmentent (vieillissement, aggravation des séquelles, hausse des tarifs de transport), aucun recours ultérieur ne sera possible une fois la transaction signée.
Pour sécuriser une réparation viagère, plusieurs leviers existent.
1. La capitalisation des rentes futures. Les dépenses récurrentes et certaines (trajets médicaux réguliers, assistance tierce personne) sont capitalisées en appliquant un coefficient actuariel tenant compte de l'âge de la victime et du taux d'intérêt retenu. Le barème utilisé par la jurisprudence permet de convertir un coût annuel en capital versé une fois pour toutes, sans que la victime renonce à ses droits en cas d'aggravation non consolidée.
2. La rente viagère judiciaire. Devant le tribunal judiciaire, il est possible de solliciter la condamnation de l'assureur au versement d'une rente périodique indexée sur le coût réel des transports, révisable en cas d'aggravation. Cette formule, moins fréquente en pratique amiable, offre une sécurité maximale lorsque l'espérance de vie est longue et les besoins évolutifs.
3. La réserve d'aggravation. Toute transaction amiable doit impérativement comporter une clause de réserve pour le cas où l'état de la victime évoluerait défavorablement après la signature. Sans cette réserve, la transaction a valeur définitive.
4. Le refus de la quittance prématurée. L'assureur est tenu de formuler une offre d'indemnisation dans un délai légal. Cette offre peut et doit être discutée, poste par poste, avant toute acceptation. La réglementation applicable en matière d'indemnisation des victimes impose que l'offre soit définitive et détaillée ; un refus motivé ouvre la voie à une procédure judiciaire.
Le rôle central de l'expertise médicale
Tout repose sur la qualité du rapport d'expertise médicale. C'est l'expert médical qui doit :
- constater et décrire l'incapacité définitive à conduire ;
- chiffrer la fréquence et le coût estimé des déplacements médicaux futurs ;
- quantifier les heures de tierce personne nécessaires à l'accompagnement.
La victime a le droit d'être assistée lors de l'expertise par un médecin de recours (médecin-conseil de victime) et par son avocat expert en dommage corporel. Cette assistance est déterminante : elle garantit que toutes les séquelles sont objectivées et que le rapport ne minore aucun poste de préjudice. Un rapport d'expertise incomplet ou sous-évalué se répercute mécaniquement sur le montant final de l'indemnisation.
Ne pas confondre les prises en charge
La sécurité sociale rembourse une partie des frais de transport médicaux (VSL, ambulance, taxi conventionné) sous conditions médicales précises. Ce remboursement n'éteint pas la créance sur l'assureur responsable : il s'impute sur l'indemnisation et ouvre un recours subrogatoire de l'organisme social. La victime n'est indemnisée, au titre du préjudice corporel, que pour le solde restant à sa charge — mais ce solde peut être considérable si les transports ne sont pas tous remboursés, si le véhicule adapté n'est que partiellement pris en charge, ou si l'accompagnateur n'est pas un professionnel de santé.